
بیمه ما چه مزایایی برای سازمانها دارد؟ راهنمای جامع ارزیابی ۵ خدمت کلیدی، استعلام نرخ و صدور بیمهنامههای شرکتی با بهترین شرایط در سال ۱۴۰۵.
آنچه در این مقاله میخوانید:
- بیمه ما چیست و چرا شناخت ساختار اعتباری آن برای مدیران ارشد حیاتی است؟
- نقش مدیریت استراتژیک ریسک در پایداری جریان نقدینگی بنگاهها
- ۵ پوشش استراتژیک بیمه ما برای بنگاههای اقتصادی و سازمانها در سال ۱۴۰۵
- همافزایی تحول دیجیتال و پیوند امور بیمهای با سیستمهای اتوماسیون سازمانی
- شاخصهای کلیدی برای ارزیابی و انتخاب شرکت بیمهگر در سطح هیئتمدیره
- چکلیست استراتژیک مدیران عامل جهت انعقاد قراردادهای کلان با بیمه ما
- برونسپاری فرآیند مدیریت بیمه و مشاوره استراتژیک در مقایسه با مدیریت درونسازمانی
- اشتباهات پرهزینه مدیران در انتخاب پوششهای ناکافی یا نامناسب بیمهای
- آینده مدیریت ریسک سازمانی و افقهای نوین بیمهای در اقتصاد ایران
بیمه ما بهعنوان یکی از بازوهای قدرتمند صنعت بیمه و با پشتوانه مالی معتبر، بستری استراتژیک برای مدیران ارشد فراهم ساخته تا با مدیریت بهینه ریسک، امنیت سرمایه و تداوم کسبوکار خود را در سال ۱۴۰۵ تضمین کنند.
📌 خلاصه اجرایی و نکات کلیدی برای مدیران
- پوششهای حیاتی سازمانی: انتخاب هوشمندانه میان پوششهای تکمیلی درمان، مسئولیت کارفرما، داراییهای صنعتی و توقف عملیات، سپر دفاعی جریان نقدینگی در برابر نوسانات بازار است.
- توانگری مالی و سرعت تسویه: نسبت توانگری بالای سطح یک و پیوند راهبردی با شبکه بانکی کشور، اعتبار تضمینشدهای در جبران خسارتهای مقیاس بزرگ فراهم میآورد.
- یکپارچهسازی فرآیندها: اتصال سیستمهای مدیریت ریسک و بیمه سازمانی به راهکارهای دیجیتال، خطاهای انسانی در اعلام خسارت و هزینههای سربار را به حداقل ممکن میرساند.
- بازگشت سرمایه از طریق نگهداشت نخبگان: تدوین پکیجهای اختصاصی بیمه تکمیلی و عمر سازمانی، نرخ خروج سرمایه انسانی کلیدی را تا ۳۵ درصد کاهش میدهد.
بیمه ما چیست و چرا شناخت ساختار اعتباری آن برای مدیران ارشد حیاتی است؟
بنگاههای اقتصادی مدرن در شرایط پرنوسان اقتصاد امروز، دیگر نمیتوانند ریسکهای پیشبینینشده را بر ترازنامههای مالی خود تحمیل کنند. شرکت بیمه ما بهعنوان یک نهاد بیمهگر سهامی عام با اتکا به سهامداری بانک ملت و ساختار مدیریتی منضبط، توانسته است سطح مطلوبی از ثبات نقدینگی و اعتماد را در میان شرکتهای بزرگ B2B به وجود آورد. برای یک مدیرعامل یا معاونت منابع انسانی، مسئله فقط خرید یک بیمهنامه ساده نیست؛ مسئله بررسی بنیادهای حقوقی، توان پاسخگویی مالی در شرایط بحران و ضریب رضایت در رسیدگی به پروندههای کلان است.
هنگامی که یک سازمان تصمیم میگیرد سبد ریسک خود را به یک شرکت بیمه بسپارد، شاخص توانگری مالی (Solvency Margin) مهمترین متغیری است که باید در اتاق فکر هیئتمدیره آنالیز شود. شرکتهای پیشرو در عرصه خدمات مالی بینالمللی نظیر USI Insurance Services همواره تاکید دارند که صلاحیت اعتباری شرکت بیمهگر، ریسک عدم ایفای تعهدات مالی را در زنجیره ارزش خنثی میکند. این نهاد بیمهگر در سالهای اخیر پیوسته توانسته است رتبه توانگری سطح یک را از بیمه مرکزی جمهوری اسلامی ایران حفظ کند؛ شاخصی که نشاندهنده توانایی پرداخت فوری و بدون تاخیر خسارتهای سنگین در بحرانهای صنعتی است.
نقش مدیریت استراتژیک ریسک در پایداری جریان نقدینگی بنگاهها
ریسکهای عملیاتی در سازمانها تنها مربوط به خطاهای تولیدی نیستند، بلکه حوادث غیرمترقبه، اشتباهات فنی کارکنان، دعاوی حقوقی پرهزینه و توقفات زنجیره تأمین میتوانند سودآوری سالانه را بهکلی نابود کنند. مدیران ارشد پیش از بستن بودجههای سالانه باید ارزیابی دقیقی از نسبت خسارت بالقوه به داراییهای جاری داشته باشند. در غیاب بیمهنامههای هدفمند، هر سانحه فیزیکی یا دعوای حقوقی بهمعنای خروج مستقیم سرمایه در گردش خواهد بود.
انتقال سیستماتیک این ریسکها به بیمهگر، سازمان را قادر میسازد تا پیشبینیپذیری بالایی در ترازنامه سالانه به دست آورد. در این مسیر، شرکتها نهتنها از سرمایه نقدی خود صیانت میکنند، بلکه اعتماد سرمایهگذاران، بانکهای همکار و شرکای تجاری را نسبت به ساختار حاکمیت شرکتی خود تقویت خواهند کرد. مدیریت موثر ریسک، هزینههای احتمالی و سرسامآور را به مبالغ حقبیمه مشخص، قابل برنامهریزی و دارای توجیه مالیاتی تبدیل میکند.
۵ پوشش استراتژیک بیمه ما برای بنگاههای اقتصادی و سازمانها در سال ۱۴۰۵
برای حداکثرسازی ارزش سرمایهگذاری در قراردادهای بیمهای سازمانی، مدیران باید از بستههای عمومی فاصله گرفته و بیمهنامههای خود را متناسب با مدل کسبوکار، تعداد نیروها و سطح فناوری شرکت شخصیسازی نمایند. در ادامه، پنج پوشش محوری که بیشترین بازده عملیاتی و حفاظتی را برای شرکتها در سال ۱۴۰۵ دارند، واکاوی شدهاند:

مشاوره تبلیغات و استراتژی
برای دریافت مشاوره تخصصی، بررسی نمونهکارها و برآورد هزینهها، کلیک کنید.
۱. بیمه درمان تکمیلی گروهی؛ اهرم نگهداشت استعدادها در سازمان
جنگ استعدادها و چالش مهاجرت نیروی متخصص، حفظ سرمایه انسانی ماهر را به دغدغه اصلی مدیران تبدیل کرده است. پوشش درمان تکمیلی گروهی، ستون فقرات مزایای شغلی در هر شرکت مقیاسپذیر به شمار میرود. انعطافپذیری در انتخاب سقف پوشش پاراکلینیکی، دندانپزشکی، بستری و عملهای جراحی سنگین، این امکان را به کارفرمایان میدهد تا متناسب با سطح شایستگی کارکنان، احساس امنیت عمیقی در بدنه سازمان ایجاد کنند.
همکاری سیستماتیک با شبکه گستردهای از بیمارستانها و مراکز درمانی آنلاین، فرآیند معرفینامه و تسویه هزینهها را برای پرسنل تسریع میبخشد که این امر کاهش دغدغههای معیشتی و افزایش شاخص بهرهوری فردی را در پی دارد.
۲. بیمه مسئولیت مدنی کارفرما در قبال کارکنان و اشخاص ثالث
بر اساس قوانین کار و مجازات اسلامی، بار اثبات حادثه و پرداخت دیات ناشی از سوانح محیط کار، متوجه کارفرما و مدیران پروژه است. یک خطای مهندسی یا بیاحتیاطی پرسنلی ساده در محیطهای صنعتی، انبارها، یا حتی دفاتر ستادی میتواند خسارات میلیاردی معادل با نرخ روز دیه به همراه آورد.
تنظیم الحاقیههای کلیدی نظیر پوشش بدون رای دادگاه، افزایش دیه در سالهای آتی، و تسری مسئولیت به پیمانکاران دستدوم و اشخاص ثالث در این بیمهنامه، ریسک توقیف حسابهای بانکی یا بدهیهای شخصی مدیران را خنثی میکند.
۳. بیمه آتشسوزی، انبار و خطرات صنعتی برای داراییهای فیزیکی
ماشینآلات صنعتی، کالاهای انبارشده در سولهها، سرورها و زیرساختهای فیزیکی، قلب تپنده تولید ثروت در هر بنگاه هستند. بروز حریق، انفجار، طوفان یا بلایای طبیعی میتواند خطوط تولید را برای ماهها متوقف کند. پوشش آتشسوزی صنعتی این بیمهگر، ارزیابی فنی دقیق کارشناسی را پیش از انعقاد قرارداد پیادهسازی میکند تا ارزش جایگزینی داراییها متناسب با تورم سال ۱۴۰۵ لحاظ شود و قاعده نسبی خسارت دامنگیر شرکت نگردد.
۴. بیمه مهندسی و پروژههای زیرساختی؛ کاهش ریسک توقف عملیات
شرکتهای پیمانکاری، شرکتهای حوزه فناوری اطلاعات و مجریان پروژههای کلان زیرساختی، با عدم قطعیتهای متعددی در فاز نصب، راهاندازی و تست نهایی مواجهند. بیمههای جامع مهندسی (مانند CAR و EAR) نهتنها ریسک نقص فنی قطعات و صدمات ماشینآلات را مدیریت میکنند، بلکه با افزودن کلوز «عدمالنفع ناشی از شکست ماشینآلات»، زیانهای مالی حاصل از تأخیر در پروژه یا توقف درآمدزایی را پوشش میدهند.
۵. ارزیابی تخصصی قراردادهای جامع حوادث و عمر سازمانی در بیمه ما
در مدلهای مدرن مدیریت پاداش و حقوق و دستمزد، قراردادهای بیمه ما در بخش بیمههای حوادث و بازنشستگی مکمل سازمانی، به ابزاری طلایی برای وفادارسازی مدیران میانی و مهندسان ارشد تبدیل شدهاند. این طرحها به شرکتها اجازه میدهند مبالغی را تحت عنوان پسانداز سنواتی یا طرحهای تشویقی سرمایهگذاری کنند که علاوه بر برخورداری از معافیتهای مالیاتی قانونی، در انتهای قرارداد به شکل سرمایه اختصاصی یا مستمری در اختیار نخبگان سازمانی قرار میگیرد.
همافزایی تحول دیجیتال و پیوند امور بیمهای با سیستمهای اتوماسیون سازمانی
یکی از بزرگترین چالشهای مدیران مالی و اداری، مدیریت فرآیندهای دستی مربوط به بیمه، از ثبت کارکردهای ماهانه و ارسال مدارک خسارت پرسنل تا تمدید بهنگام بیمهنامههای خودرویی و انبار است. در ساختارهای سنتی، این مراحل نیازمند ساعتها کار دستی، استخدام نیروهای اداری اضافه و درگیری روزمره با خطا در اکسلها بود. برای دستیابی به حداکثر چابکی سازمانی، شرکتها باید سیستمهای بیمه شرکتی خود را با ساختارهای هوشمند هماهنگ سازند.
پیادهسازی سازوکارهای خودکارسازی در کسب و کار (BPA)؛ ۷ گام جهش سودآوری در سال ۱۴۰۵ به سازمانها امکان میدهد ثبت مطالبات بیمهای پرسنل، پیگیری پروندههای خسارت و تطبیق صورتحسابهای شرکت بیمهگر را به صورت خودکار و بدون دخالت مستقیم نیروی انسانی به سرانجام برسانند. این هماهنگی فرآیندی موجب شفافیت کامل مالی و کاهش درگیری تیم منابع انسانی با امور پشتیبانی میشود.
علاوه بر این، درک عمیق از این که اتوماسیون کسب و کار چیست؟ ۵ استراتژی کاهش هزینه و رشد در سال ۱۴۰۵ به مدیران اجرایی نشان میدهد چگونه اتصال پایگاههای داده سازمان به پورتالهای سازمانی صدور و اعلام خسارت، تاخیرهای اداری را به صفر میرساند و امکان مانیتورینگ بلادرنگ شاخصهای کارآمدی قراردادهای بیمهای را در داشبوردهای مدیریتی فراهم میآورد.
شاخصهای کلیدی برای ارزیابی و انتخاب شرکت بیمهگر در سطح هیئتمدیره
مدیران ریسک و مدیران مالی در شرکتهای پیشرو جهانی، عملکرد کارگزاران و شرکتهای بیمهگر را بر مبنای دادههای تحلیلی مانیتور میکنند. گزارشهای راهبردی ارائهشده توسط مراجع معتبری مانند Brown & Brown Risk Management نشان میدهد که تمرکز صرف بر کمترین مبلغ حقبیمه پیشنهادی در مناقصات، خطرناکترین تصمیم تجاری است. یک نرخ ارزان که همراه با تاخیر در پرداخت و اعمال کسورات سختگیرانه در روز حادثه باشد، سودآوری بنگاه را فلج میکند.
برای انتخاب و ارزیابی عملکرد بیمهگران در سطح هیئتمدیره، بررسی پنج شاخص بنیادی الزامی است:
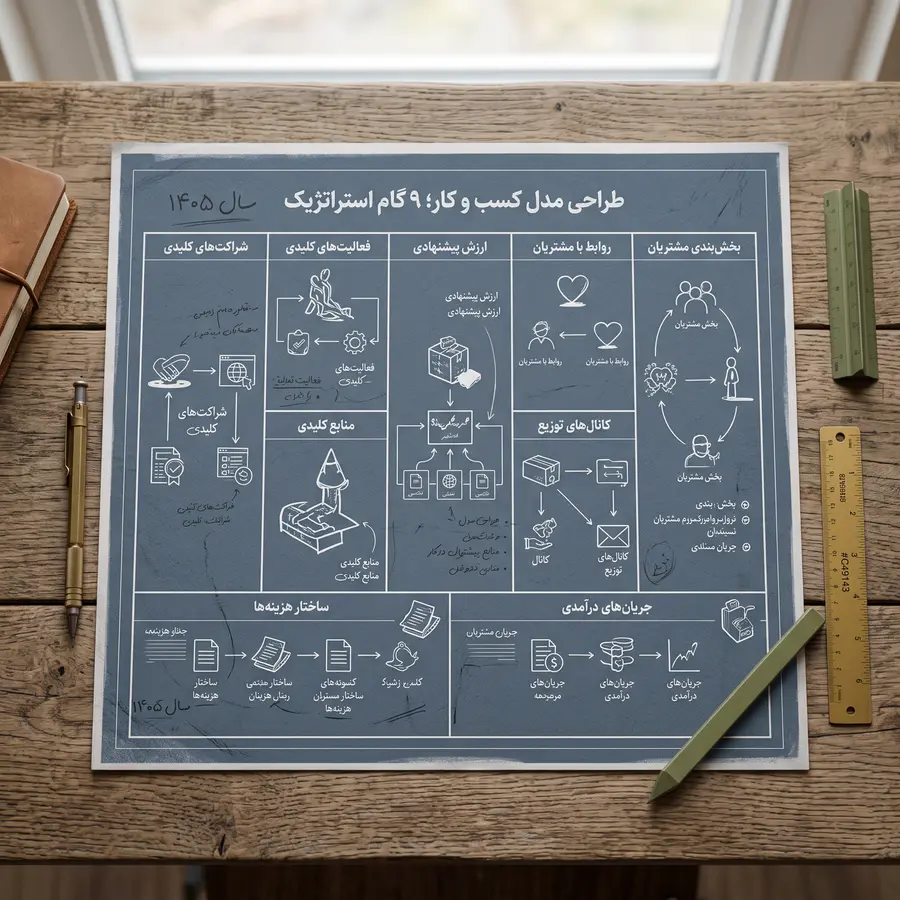
طراحی مدل کسب و کار؛ ۹ گام استراتژیک برای مدیران در سال ۱۴۰۵
- شاخص نسبت خسارت (Loss Ratio): نشاندهنده نسبت پرداخت خسارتها به حقبیمه دریافتی در رشتههای مورد نظر سازمان شما؛ نسبتی که پایداری عملیاتی بیمهگر را منعکس میسازد.
- سرعت متوسط پروندههای پذیرش تا تسویه (Settlement TAT): مدتزمان چرخش اداری پروندههای خسارت از لحظه آپلود مدارک تا واریز وجه به حساب شرکت یا پرسنل.
- دسترسی به پلتفرمهای برخط B2B: فراهم بودن بستر اختصاصی شرکتی برای ثبت نام پرسنل، حذف و اضافه اعضای خانواده و مشاهده آنلاین وضعیت حوالهها.
- ظرفیت نگهداری و پوشش اتکایی (Reinsurance Backing): توانایی بیمهگر در قبولی ریسکهای فوقسنگین مهندسی و انبارداری از طریق انتقال بخشی از آن به بیمه مرکزی یا کنسرسیومهای بیمهای.
- انعطاف در تدوین کلوزهای الحاقی: تمایل و توان فنی شرکت بیمه برای اصلاح شروط استاندارد متناسب با نیازمندیهای منحصربهفرد صنعت خریدار.
چکلیست استراتژیک مدیران عامل جهت انعقاد قراردادهای کلان با بیمه ما
پیش از ورود به اتاق مذاکره و تبادل پیشنویس قرارداد، تیم ارزیابی قراردادهای سازمان شما باید چکلیست زیر را بهدقت نهایی کرده باشد:
- تفکیک داراییها بر اساس ارزش تجدید ارزیابی: بررسی دقیق این موضوع که ارزش تجهیزات و انبارها بر اساس قیمت جایگزینی با تجهیزات نو مدلسازی شده است یا صرفاً ارزش دفتری و استهلاکیافته.
- بازتولید شرایط کارسنجی در پوششهای مسئولیت: تعیین دقیق کاربری سایتهای عملیاتی، شیفتهای کاری شبانه، کار در ارتفاع و مسئولیت پیمانکاران فرعی در متن بیمهنامه.
- شفافسازی بازه فرانشیز در قرارداد درمان: ایجاد تعادل منطقی میان درصد فرانشیز درمان (مثلا ۱۰٪ یا ۲۰٪) و نرخ پرداختی سالانه برای جلوگیری از نارضایتی عمومی پرسنل.
- تنظیم پروتکلهای اضطراری در اعلام خسارت: تعیین دقیق ضربالاجلهای قانونی جهت ارسال اخطاریه و تشکیل پرونده کارشناسی بهویژه در بخش آتشسوزی و ماشینآلات صنعتی (مهلت حداکثر ۵ روزه طبق ضوابط عمومی).
- الحاقیه نوسان قیمت مواد اولیه و کالا: تضمین شناوری سقف تعهدات انبار با در نظر گرفتن تورم فصلی و افزایش نرخ ارز در طول سال قرارداد.
برونسپاری فرآیند مدیریت بیمه و مشاوره استراتژیک در مقایسه با مدیریت درونسازمانی
بسیاری از سازمانهای بزرگ با چالش انتخاب میان تاسیس یک واحد تخصصی مدیریت ریسک در ساختار خود یا برونسپاری خدمات به مشاوران باسابقه مواجه هستند. واقعیت این است که قوانین بیمهای، آئیننامههای شورای عالی بیمه و تکنیکهای تعدیل خسارت نیازمند تخصص عمیق حقوقی و فنی هستند که حفظ چنین تیم تماموقتی برای بیشتر شرکتها توجیه اقتصادی ندارد.
استفاده از خدمات سازمانیافته در حوزه مشاوره تبلیغات و استراتژی و هدایت راهبردی تصمیمات شرکتی به مدیران امکان میدهد تمرکز منابع خود را منحصراً به اهداف محوری و توسعه بازار اختصاص دهند. همانطور که در پروژههای ارتباطی و برندینگ، همکاری با آژانسهای معتبر ریسک خطا را به صفر میرساند، در حوزه قراردادهای کلان ریسک نیز بهرهگیری از کارشناسان زبده مانع از تحمیل هزینههای ناشی از عدم پوشش بندهای بحرانی خواهد شد.
اشتباهات پرهزینه مدیران در انتخاب پوششهای ناکافی یا نامناسب بیمهای
بررسی پروندههای ورشکستگی سازمانی و دعاوی حقوقی سنگین در مراجع قضایی نشان میدهد بخش عمدهای از بحرانها ریشه در اشتباهات ساده اما ویرانگر مدیران در زمان خرید بیمهنامهها دارد:
- تمرکز بر حداقل حقبیمه بهجای حداکثر شمولیت تعهد: خرید ارزانترین بیمهنامه معمولاً با بیشترین فرانشیزها، کمترین تعهدات در شرایط بحرانی و حذف اختیاری مهمترین کلوزها همراه است.
- عدم تعریف صحیح کارکنان بینام در بیمههای مسئولیت: بروز حادثه برای کارآموزان، مهمانان، بازرسان یا کارگران موقت در محوطه کارگاهی، در صورت نبود کلوز پوشش اشخاص متفرقه، کارفرما را مشمول مسئولیت کیفری و حقوقی شخصی خواهد کرد.
- کوتاهی در بهروزرسانی سرمایههای موضوع بیمه در طول سال: با وقوع تورم، ارزش کالاها در انبار افزایش مییابد؛ چنانچه سرمایه بیمهشده در سامانه بهروز نشود، بیمهگر با اعمال قاعده نسبی ماده ۱۰ قانون بیمه، تنها درصدی ناچیز از کل خسارت را پرداخت خواهد کرد.
- غفلت از ریسکهای سایبری و نرمافزاری: در عصر اقتصاد دادهمحور، آتشسوزی سرور فیزیکی شاید قابل جبران باشد، اما خسارت ناشی از مخدوش شدن دیتای مشتریان یا نفوذ سایبری نیازمند پوششهای تخصصی نوین است که معمولاً در بیمهنامههای روتین نادیده گرفته میشود.
آینده مدیریت ریسک سازمانی و افقهای نوین بیمهای در اقتصاد ایران
رویکرد سنتی به صنعت بیمه بهعنوان ابزاری اجباری، جای خود را به نگاهی پیشدستانه و استراتژیک داده است. تحولات فناورانه و ادغام سیستمهای ارزیابی ریسک با ابزارهای هوش مصنوعی به شرکتها این امکان را میدهد که پیش از وقوع خسارت، گلوگاههای خطر را شناسایی و ایزوله کنند.
بسترهای اعتباری پیشرفتهای که توسط مجموعههای صاحبنام همچون بیمه ما ایجاد شده، زیرساخت امنی برای حرکت به سمت پروژههای مقیاسبزرگ، نوسازی کارخانجات و توسعه منابع انسانی فراهم میکند. سازمانهایی که ارزیابی ریسک و بهرهگیری از ۵ پوشش کلیدی مطرحشده را به عنوان جزئی جداییناپذیر از برنامه راهبردی سال ۱۴۰۵ تدوین کنند، قادر خواهند بود با ثبات مالی تضمینشده و تابآوری اقتصادی بالا، سهم بازار خود را در میان رقبا ارتقا بخشند.
سوالات متداول
چرا شاخص توانگری مالی بیمه ما برای سازمانها و بنگاههای اقتصادی اهمیت دارد؟
شاخص توانگری مالی (سطح یک) نشاندهنده پایداری جریان نقدینگی و توان اعتباری بالای بیمهگر در پرداخت فوری و کامل خسارتهای سنگین و کلان صنعتی بدون تاخیرهای اداری و مالی است.
۵ پوشش استراتژیک بیمه ما برای شرکتها در سال ۱۴۰۵ کدامند؟
این پوششها شامل بیمه درمان تکمیلی گروهی، بیمه مسئولیت مدنی کارفرما در قبال کارکنان و اشخاص ثالث، بیمه آتشسوزی و خطرات صنعتی انبارها، بیمههای مهندسی و پروژههای زیرساختی، و قراردادهای جامع حوادث و بازنشستگی مکمل (عمر سازمانی) هستند.
قاعده نسبی ماده ۱۰ قانون بیمه چیست و چگونه میتوان از ضرر ناشی از آن جلوگیری کرد؟
اگر ارزش واقعی داراییها یا موجودی انبار به دلیل تورم افزایش یابد اما سرمایه بیمهشده بهروز نشود، شرکت بیمه تنها درصدی از خسارت را متناسب با مبلغ بیمهشده پرداخت میکند. برای جلوگیری از این موضوع، درج الحاقیه نوسان قیمت و ارزیابی ارزش جایگزینی داراییها ضروری است.
اتصال امور بیمهای به سیستمهای اتوماسیون سازمانی چه مزایایی دارد؟
پیوند سامانههای سازمانی با پورتالهای بیمهگر باعث حذف فرآیندهای دستی، کاهش خطاهای انسانی در اعلام خسارت، تسریع در ثبت مطالبات و نظارت بلادرنگ بر پروندههای تسویه مالی در داشبوردهای مدیریتی میشود.
فروش خدمات بیمهای خود را متحول کنید
در بازار پررقابت امروز، جذب مشتریان جدید برای بیمهنامهها نیازمند استراتژیهای مدرن بازاریابی است. با راهکارهای دیجیتال مارکتینگ و رشد فروش حاشیه گرافیک، سهم بازار و نرخ تبدیل خود را افزایش دهید.